Збоку робота бухгалтера здається простою. Кілька папірців, калькулятор, раз на місяць вписати цифри у дві колонки, і все готово. Насправді за цим стоїть набагато більше. Первинні документи, банк і каса, зарплата, ПДФО, військовий збір і ЄСВ, декларації, фінансова звітність, звірки з контрагентами. І все це з дедлайнами, які не переносяться через поганий настрій.
Що саме робить бухгалтер, залежить від того, де він працює. У ФОП свої турботи, від книги обліку і декларацій до РРО. У ТОВ інші, бо там податок на прибуток і купа документів щокварталу. А в ОСББ, громадській організації чи благодійному фонді взагалі окремий світ, адже ці організації неприбуткові.
Саме про них сьогодні й піде мова, а точніше, про звіт про використання доходів неприбуткової організації. Звучить як парадокс – які доходи можуть бути в тих, хто не працює на прибуток? Можуть, і податкова хоче бачити, куди вони пішли. Тож розбираємося, хто подає, коли, як заповнити і як не втратити статус неприбутковості через одну помилку.
Хто з неприбуткових подає звіт про використання доходів (прибутків) і що в ньому бачить податкова
Парадокс розв’язується просто. Неприбуткова організація може отримувати гроші, наприклад членські внески, пожертви, гранти чи оплату за утримання будинку в ОСББ. Тільки працює вона не на те, щоб збільшувати капітал і ділити прибуток між власниками, як звичайна компанія. Усе, що надійшло, вона має витратити на себе та свою статутну мету. За це держава звільняє її від податку на прибуток.
Звіт про використання доходів (прибутків) неприбуткової організації – це спосіб раз на рік показати податковій, що пільга дісталася недарма. У ньому видно, скільки грошей надійшло і на що їх витратили. Подають документ за формою, затвердженою наказом Мінфіну № 553 від 17.06.2016, а разом із ним і річну фінансову звітність, яка є його невід’ємною частиною.
Відзвітувати має кожна організація, внесена до Реєстру неприбуткових установ і організацій. Найчастіше це:
- ОСББ і житлово-будівельні кооперативи;
- громадські організації та спілки;
- благодійні фонди;
- релігійні організації;
- бюджетні установи, якщо вони є в Реєстрі.
У Реєстрі кожній організації присвоєно свою ознаку неприбутковості, тобто код, який показує, до якого типу вона належить. Щоб залишатися в Реєстрі, організація має виконувати вимоги п. 133.4 Податкового кодексу. У статуті має стояти заборона ділити доходи між засновниками та членами, а самі доходи можна витрачати лише на утримання організації та її статутну діяльність. Тож звіт це не формальність. Саме за ним податкова перевіряє, чи дотримано цих правил.
До якої дати подати звіт неприбуткової організації за 2026 рік
Неприбуткові організації звітують раз на рік, тобто звітним періодом є календарний рік. Граничний строк – 60 календарних днів після його закінчення, і разом із документом подають річну фінансову звітність. Здебільшого виходить 1 березня, але не завжди:
| Звіт за | 60-й день | Граничний строк |
| 2025 рік | 1 березня 2026, неділя | 2 березня 2026 (перенесено на понеділок) |
| 2026 рік | 1 березня 2027, понеділок | 1 березня 2027 |
| 2027 рік | 29 лютого 2028, вівторок | 29 лютого 2028 (рік високосний) |
На прикладі 2025 року видно як працює перенесення. Якщо останній день строку припадає на вихідний чи свято, подати можна в перший робочий день після нього. За 2026 рік переносити нічого не доведеться, бо 1 березня 2027 року – понеділок.
Утім, чекати останнього дня не варто. Більшість цифр береться з річної фінзвітності, тож щойно вона готова, можна подавати ще в лютому, без поспіху й зайвих нервів.
Як заповнити звіт неприбуткової організації
Сам бланк складається з двох частин, і більшості організацій потрібна лише перша. Цифри для неї бухгалтер бере з бухгалтерського обліку та річної фінзвітності, тож коли баланс уже закрито, все заповнюється досить швидко.
Бланк звіту про використання доходів неприбуткової організації: де він уже є і що в ньому заповнювати
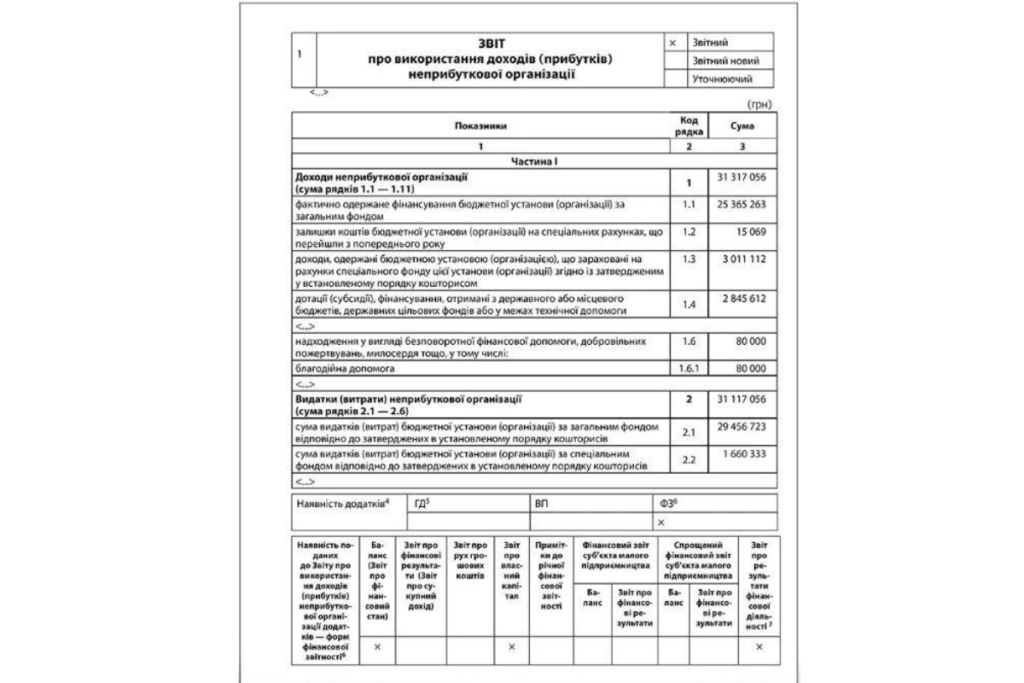
Приклад заповненого звіту про використання доходів неприбуткової організації
Чинна форма затверджена наказом Мінфіну № 553 від 17.06.2016, у редакції наказу № 469 від 28.04.2017. Окремо шукати й скачувати бланк не потрібно, бо він уже вбудований в Електронний кабінет платника й у програми для звітності, наприклад M.E.Doc. Там же підтягуються реквізити організації, і лишається внести тільки цифри.
У звіті дві частини:
- частину I заповнюють усі неприбуткові організації, тут показують доходи та витрати за рік;
- частину II – лише ті, хто порушив вимоги п. 133.4 ПКУ, наприклад використав кошти не за призначенням або розподілив доходи між засновниками.
Тож якщо організація працює за правилами, друга частина залишається порожньою.
Доходи та витрати неприбуткової організації у звіті
Суми вписують так, як вони сформовані в бухобліку, тобто за принципом нарахування. Дохід чи витрату показують у тому році, коли вони виникли, навіть якщо гроші надійшли або були сплачені пізніше. Основні рядки виглядають так:
| Рядок | Що в ньому показують |
| 1.1-1.3, 2.1-2.2 | Доходи й видатки тільки бюджетних установ |
| 1.4 | Дотації та фінансування з державного чи місцевого бюджету |
| 1.6 | Безповоротна фінансова допомога, добровільні пожертви, благодійна (1.6.1) і гуманітарна (1.6.2 ГД) допомога |
| 1.7 | Членські, цільові та інші внески засновників і учасників |
| 1.9 | Пасивні доходи |
| 1.11 | Інші доходи, наприклад оренда чи продаж основних засобів |
| 2.3 | Безоплатно передані активи, товари, роботи чи послуги |
| 2.4 | Використання безоплатних надходжень, пожертв і допомоги |
| 2.6 | Інші витрати, зокрема амортизація основних засобів |
Для ОСББ основними зазвичай будуть внески співвласників на утримання будинку, а для благодійного фонду – пожертви та їх використання. Усе, що не вписується в конкретні рядки, потрапляє в 1.11 або 2.6, тож порожніх «загублених» сум у документі бути не повинно.
Додатки до звіту неприбуткової організації
Обов’язковий додаток – річна фінансова звітність, тобто баланс і звіт про фінансові результати. Без неї документ вважається неповним. А якщо організація отримувала або передавала гуманітарну допомогу, треба заповнити ще й додаток ГД. Цифри з нього переносять у рядки 1.6.2 ГД і 2.4.2 ГД, тож вони мають збігатися до копійки.
Виходить, що найскладніше тут не сам бланк, а точний облік протягом року. Якщо всі надходження і витрати правильно відображені в бухгалтерії, заповнення займе небагато часу. Залишається тільки підписати документ і відправити до податкової.
<iframe width=”560″ height=”315″ src=”https://www.youtube.com/embed/FUknfBKg9M0?si=_ApZJhiGMWJqdtXV” title=”YouTube video player” frameborder=”0″ allow=”accelerometer; autoplay; clipboard-write; encrypted-media; gyroscope; picture-in-picture; web-share” referrerpolicy=”strict-origin-when-cross-origin” allowfullscreen></iframe>
Як подати звіт через Електронний кабінет і M.E.Doc
Найпростіше відправити документ онлайн. Для цього знадобиться кваліфікований електронний підпис, або КЕП, керівника організації, а якщо в штаті є бухгалтер, то і його.
В Електронному кабінеті платника все займає кілька кроків:
- Увійдіть на cabinet.tax.gov.ua за допомогою КЕП організації.
- У розділі «Введення звітності» створіть новий документ і оберіть форму «Звіт про використання доходів (прибутків) неприбуткової організації».
- Заповніть рядки та додайте річну фінзвітність, а за потреби ще й додаток ГД.
- Перевірте документ на помилки, підпишіть і надішліть.
Якщо бухгалтер звик працювати в M.E.Doc чи іншій програмі для звітності, порядок майже той самий. Знаходите форму в переліку, заповнюєте, підписуєте й відправляєте.
Подання підтверджують дві квитанції від податкової. Перша означає, що документ доставлено, а друга – що його прийнято. Саме друга квитанція і є доказом, що все подано вчасно, тож її варто зберегти. Якщо там написано «не прийнято», причина буде вказана в самій квитанції. Помилку виправляють і відправляють документ ще раз, бажано до кінця граничного строку.
Подати можна й на папері, особисто в податковій чи поштою, якщо організація не належить до великих чи середніх платників податків. Але онлайн швидше, а квитанція приходить одразу.
Штрафи та типові помилки у звіті неприбуткової організації
Квитанція «прийнято» означає лише, що податкова документ отримала. Камеральну перевірку вона проводить протягом 30 днів після граничного строку, тобто за 2026 рік до кінця березня 2027-го. Але повернутися до звіту податкова може й пізніше, протягом 1095 днів. А домовитися з нею «по-людськи», як відомо, не вийде, тож краще одразу уникнути типових помилок. Серед них:
| Помилка | Чим загрожує | Як уникнути |
| Не подали або запізнилися | Штраф 340 грн, повторно протягом року 1020 грн | Подавайте ще в лютому |
| Не додали фінзвітність | Такий самий штраф | Перевірте, чи вона прикріплена, ще до підписання |
| Цифри не збігаються з фінзвітністю | Пояснення під час камеральної перевірки | Заповнюйте після закриття балансу |
| Касовий метод чи забута амортизація | Розбіжність з обліком і уточнювальний звіт | Принцип нарахування, дрібні суми – у 1.11 або 2.6 |
| Немає додатка ГД | Питання до операцій із гуманітарною допомогою | Заповнюйте щоразу, коли вона була |
| Кошти витрачено не на статутні цілі | Виключення з Реєстру і податок на прибуток | Витрачайте тільки на утримання і мету організації |
Крім того, за неправильний податковий облік керівнику чи бухгалтеру загрожує адміністративний штраф від 85 до 170 гривень (ст. 163-1 КУпАП), і сплачувати його доведеться з власної кишені. Якщо ж помилку знайшли після подання, виправте її уточнювальним звітом, і бажано раніше, ніж це помітить податкова.
Виходить, що жодного парадокса тут немає. Доходи в неприбуткових організацій є, вони просто йдуть на справу. Раз на рік бухгалтер показує податковій, на що саме. Якщо облік вели акуратно, звіт займе небагато часу. Подайте його без поспіху, ще в лютому, і статус неприбутковості залишиться при вас.