Власний бізнес далеко не завжди означає завод із цехами й конвеєром. Часто все починається з інтернет-магазину. Наприклад текстилю. Попит на постільну білизну є завжди, товар не псується, а постачальників вистачає, і в кожного свої ціни. Порахувати заробіток теж наче просто, бо ціни конкурентів видно на будь-якому сайті. Від ціни продажу відняв ціну закупівлі, і вже малюєш у голові, як за рік купиш машину.
Та рано чи пізно майже кожен такий підприємець задумується про власний пошив, бо рулон тканини в рази дешевший за готові комплекти. Тільки тепер двох цифр уже не вистачить. Треба врахувати тканину з доставкою, нитки, етикетки, пакування й роботу швачки, бо хтось же має все це пошити. А ще зрозуміти, скільки комплектів реально вийде з одного рулону. І лише коли все складеш докупи, видно, у скільки насправді обходиться один комплект, і тільки тоді можна думати про націнку.
Саме ця сума і є собівартістю. І рахують її не завжди однаково, бо для цеху, магазину й бухгалтерії вона буде різною.
Що таке собівартість простими словами
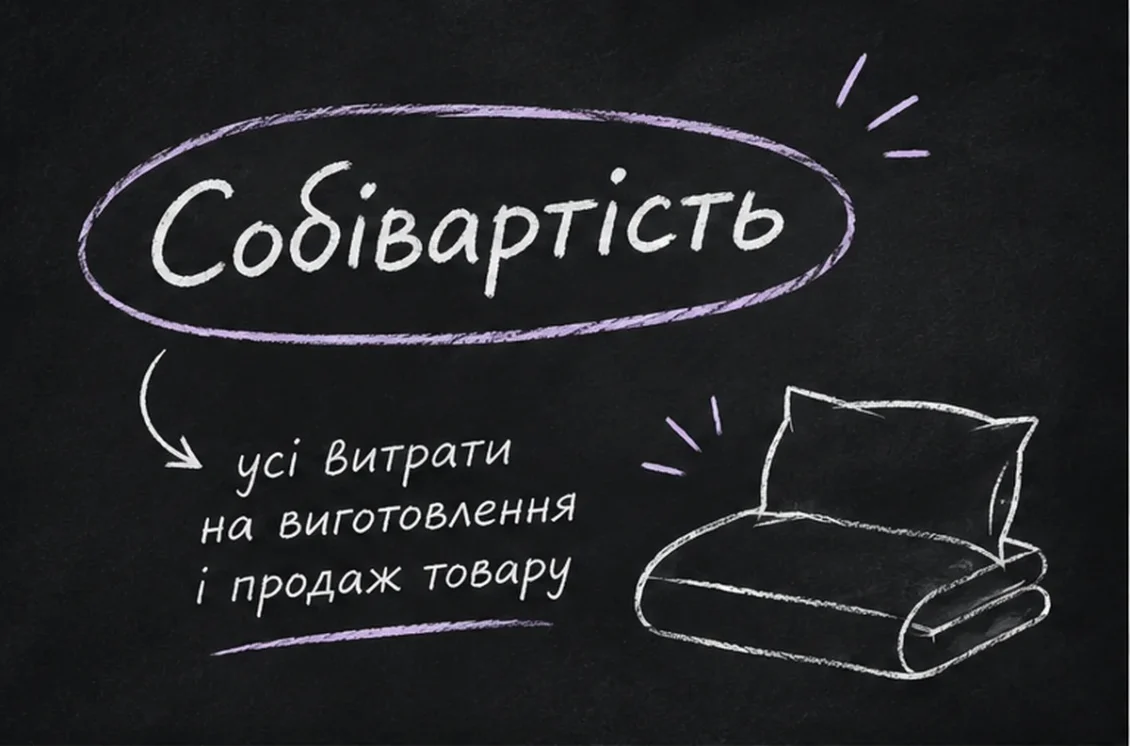
Якщо коротко, собівартість це всі гроші, які підприємець витратив, щоб виготовити товар і продати його. У випадку з постільною білизною це тканина, нитки, етикетки, упаковка, оплата швачці, доставка й навіть світло, яке нагорить за місяць роботи швейної машинки. Собівартість продукції показує, у скільки насправді обходиться один комплект, ще до того, як до нього додали хоча б гривню заробітку.
І саме від цієї цифри залежить усе інше. Ціна, нижча за собівартість, означає, що магазин працює собі в збиток, навіть якщо замовлень багато. А коли витрати вдається скоротити, при тій самій ціні прибуток зростає. Тому собівартість рахують усі, від невеликої майстерні до великого заводу.
Що входить у собівартість: склад витрат
Усе, на що йдуть гроші, зручно поділити на дві групи. Прямі витрати видно одразу, бо їх можна «прикріпити» до конкретного комплекту: 6 метрів тканини, 2 етикетки й коробка. А непрямі стосуються всього цеху, як оренда чи світло, тож їх ділять на всі пошиті комплекти.
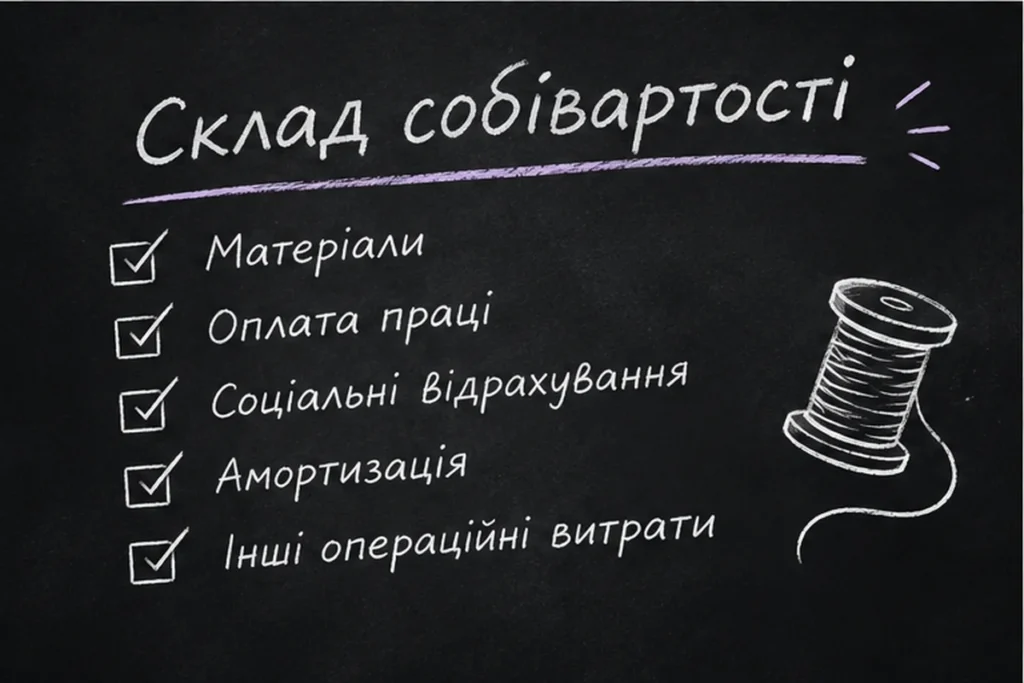
НП(С)БО 16, стандарт, за яким в Україні рахують витрати, ділить їх ще детальніше:
- Матеріальні, тобто тканина, фурнітура, упаковка, паливо й електроенергія. Тому собівартість відчутно залежить і від того, яка ціна на пальне для доставки, і від того, скільки коштує кіловат світла для машинок.
- Оплата праці швачок, закрійників і всіх, хто працює над товаром.
- Відрахування на соціальні заходи, передусім єдиний соціальний внесок із зарплати.
- Амортизація, бо швейні машинки зношуються, і частину їхньої вартості щомісяця додають до собівартості. Так поступово повертаються гроші, вкладені в обладнання як частину капіталу.
- Інші операційні витрати, як-от зв’язок, ремонт чи банківські комісії.
Саме через дрібниці перший розрахунок часто виходить нижчим за реальний. Тож записувати варто все, навіть скотч для коробок.
Види собівартості
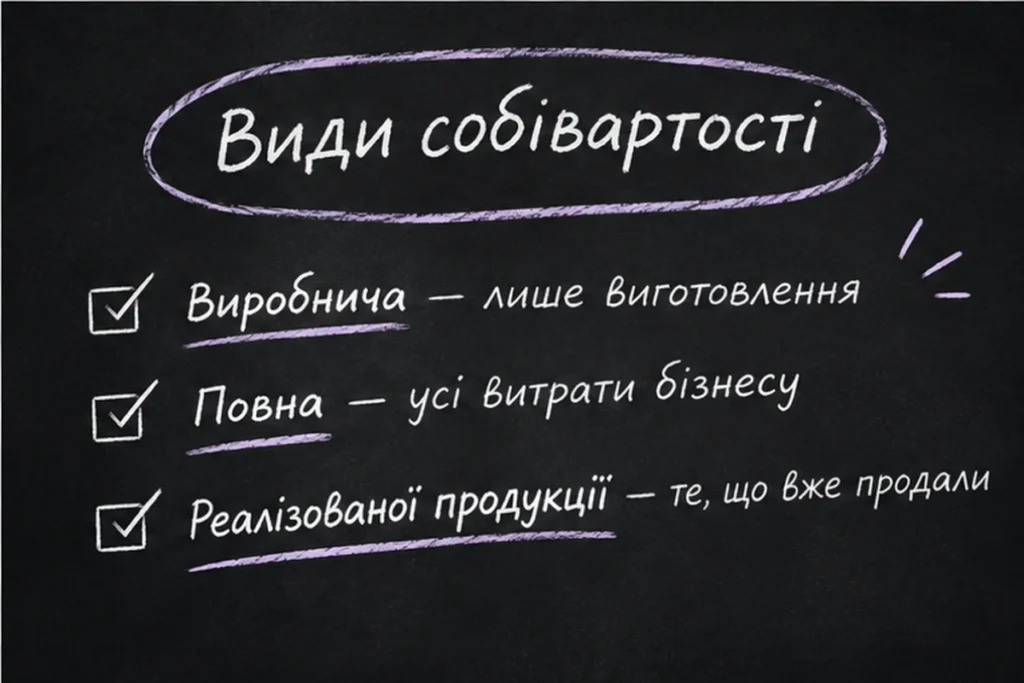
Рахувати витрати доводиться не один раз. Ще до пошиття підприємець прикидає, скільки має коштувати один комплект, і це планова собівартість. А через місяць роботи видно, скільки він коштував насправді, тобто фактична. Якщо цифри розійшлися, значить, щось пішло не за планом. А ще види собівартості відрізняються тим, які саме витрати в них враховують:
| Собівартість | Що враховує | Формула | Для чого потрібна |
| Виробнича | Лише пошив у цеху: матеріали, зарплату швачок, оренду цеху, світло й ремонт машинок, тобто загальновиробничі витрати | Матеріали + зарплата працівників цеху + інші прямі витрати + загальновиробничі витрати | Контролювати, скільки коштує саме виготовлення |
| Повна | Усе, що витрачає магазин: до цеху додаються адміністративні витрати й витрати на збут, як-от бухгалтер, сайт, реклама, пакування | Виробнича собівартість + адміністративні витрати + витрати на збут | Зрозуміти, чи справді бізнес заробляє |
| Реалізованої продукції | Лише те, що вже продали, з урахуванням залишків готової продукції на складі. За НП(С)БО 16 сюди ще додають наднормативні витрати | Залишки на початок місяця + виготовлене за місяць − залишки на кінець місяця | Для звітності й розрахунку прибутку |
Тож перш ніж ставити ціну, варто дивитися не на цех, а на весь шлях комплекту, аж до посилки в руках покупця.
Як розрахувати собівартість: покрокова інструкція
Головна формула, якою користуються найчастіше, рахує, скільки коштує одна річ:
Собівартість одиниці продукції = всі витрати за період ÷ кількість виготовленого товару
Тобто якщо за місяць на пошив пішло 50 000 гривень, а готових комплектів вийшло 100, кожен коштує 500 гривень. Просто, але тільки якщо нічого не забути. Тому краще рахувати по кроках:
- Випишіть усе, що витратили за місяць, навіть дрібниці на кшталт ниток чи скотчу для коробок.
- Відокремте прямі витрати, тобто ті, що йдуть на кожен комплект: тканину, фурнітуру, упаковку, оплату за пошив.
- Порахуйте окремо непрямі: оренду, світло, рекламу, сайт, зарплату бухгалтера.
- Розділіть непрямі на кількість пошитого, щоб зрозуміти, скільки з них припадає на один комплект.
- Додайте прямі й непрямі на одиницю, і вийде реальна цифра.
Такий розрахунок на одну одиницю товару називають калькуляцією. Її варто переглядати хоча б раз на кілька місяців, бо тканина дорожчає, а тарифи змінюються, і вчорашня цифра швидко перестає бути правдою.
Приклади розрахунку собівартості для різних видів бізнесу
Формула однакова для всіх, але що саме в неї потрапляє, залежить від бізнесу. Найкраще це видно на двох прикладах, на товарі й на послузі.
Собівартість пошиття постільної білизни
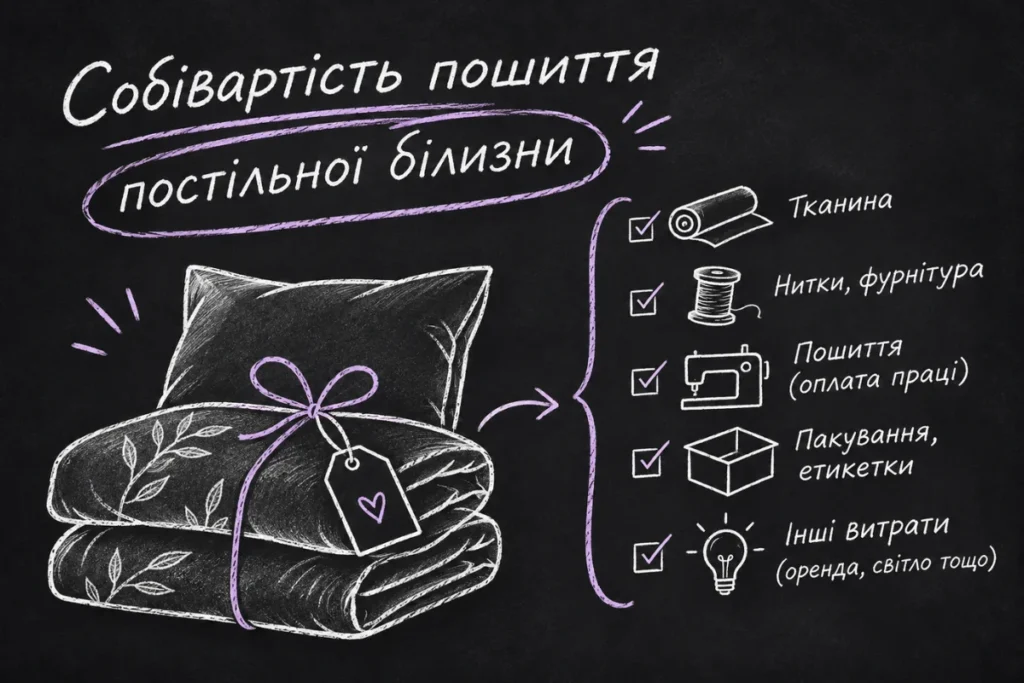
Повернімося до нашого магазину. Припустімо, за місяць пошили 100 комплектів. Цифри тут умовні, але принцип розрахунку справжній:
| Стаття | На 100 комплектів, грн | На 1 комплект, грн |
| Тканина з доставкою | 30 000 | 300 |
| Нитки, етикетки, гумки | 2000 | 20 |
| Пакування | 3000 | 30 |
| Оплата за пошив | 15 000 | 150 |
| Оренда й світло для цеху | 5000 | 50 |
| Реклама й сайт | 5000 | 50 |
| Разом | 60 000 | 600 |
Тобто ставити ціну нижчу за 600 гривень означає продавати собі в збиток. А якщо врахувати знижки, повернення й комісію за оплату карткою, ціна має бути помітно вищою.
Так само рахують і будь-який інший товар. Для торта це борошно, масло, крем, коробка й газ чи світло для духовки, а для суші риба, рис, норі й соуси. Відрізнятиметься лише список, а принцип лишається той самий.
Собівартість послуг
З послугами складніше, бо головне, що продають, це час. Перукар, бухгалтер чи майстер манікюру майже не витрачають матеріалів, зате платять за оренду, інструменти, навчання й податки. Тож собівартість робіт і послуг найзручніше рахувати на годину роботи:
Собівартість години = усі витрати за місяць ÷ кількість робочих годин за місяць
Наприклад, якщо майстер манікюру витрачає за місяць 20 тис. гривень на оренду, матеріали й податки, а працює 100 годин, то година його роботи коштує 200 гривень, ще до будь-якого заробітку. А далі вже рахують, скільки годин займає одна послуга, і помножують.
Різниця лише в тому, що потрапляє в розрахунок, тканина чи години роботи. А от правило одне для всіх – поки невідомо, скільки коштує сам товар, будь-яка ціна ставиться навмання.
Рахунок собівартості в бухгалтерському обліку
У бухгалтерії слово «рахунок» означає зовсім не банківський рахунок із грошима. Це радше підписана папка, куди записують однотипні операції, щоб потім легко порахувати підсумок. Кожна така папка має свій номер, і в ТОВ витрати на пошив розкладають по трьох:
- 23 «Виробництво». Сюди записують усе, що пішло безпосередньо на пошив.
- 91 «Загальновиробничі витрати». Тут збирають оренду цеху, світло й ремонт машинок, які стосуються всього цеху одразу.
- 90 «Собівартість реалізації». Сюди переносять собівартість уже проданих комплектів.
Уявіть, що за місяць на тканину й зарплату пішло 50 тис. гривень. Бухгалтер записує їх у теку 23. Оренда й світло на 5 тис. гривень спершу лягають у теку 91, а наприкінці місяця їх теж переносять у 23. Тепер там 55 тис. гривень, і це виробнича собівартість усього пошитого за місяць. А коли частину продали, вартість переносять у теку 90, і саме з неї потім рахують прибуток.
ФОПам на єдиному податку так вести облік не потрібно. Але навіть їм корисно розуміти цю логіку, бо вона показує, як гроші за тканину й роботу крок за кроком перетворюються на собівартість проданого товару.
Собівартість і ціна: у чому різниця
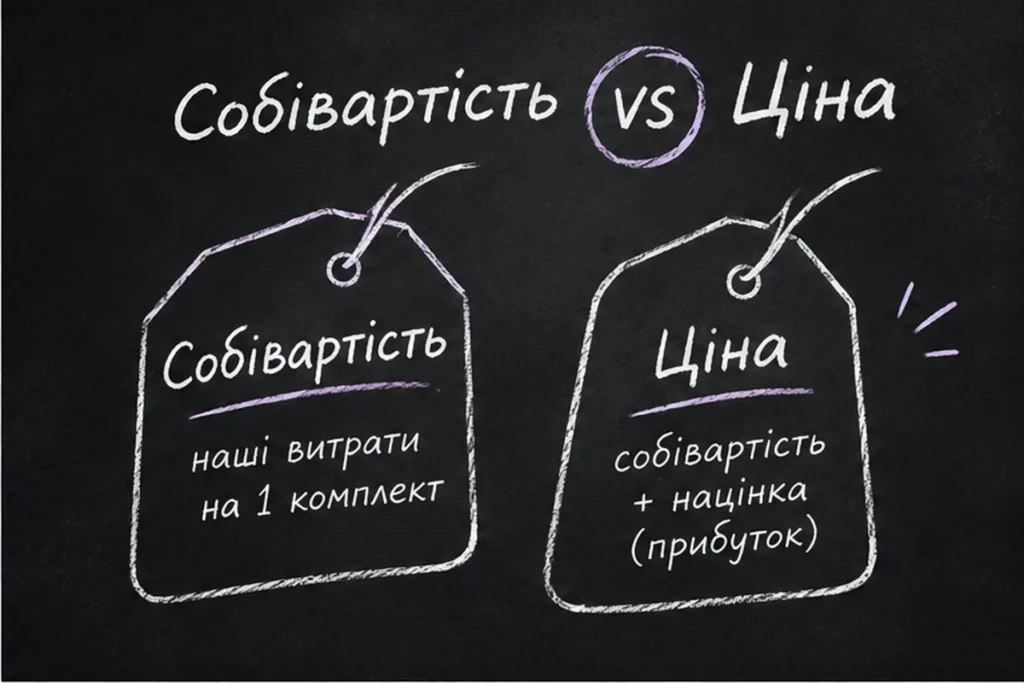
Два терміни які стосуються одного комплекту, але це зовсім різні цифри. Собівартість видно лише власнику, бо вона складається з його витрат. Ціну ж бачить кожен покупець, і власник ставить її сам, орієнтуючись на ринок, попит і конкурентів. Саме тому їх рахують окремо, а все, що між ними, вже вимірюють націнкою, маржею, валовим прибутком і рентабельністю.
А з тисяч бізнесів, які вміють так рахувати й заробляти, складається економіка країни і її ВВП.
Як знизити собівартість продукції
Коли всі витрати пораховано, цифра часто виходить чималою. Націнювати зверху вже рука тремтить, бо в конкурентів дешевше. І виникає питання, як знизити собівартість. Найчастіше зекономити вдається на:
- тканині, якщо брати її напряму на фабриці чи великим гуртом, без посередників;
- розкрої, якщо розкласти лекала так, щоб із рулону виходило більше комплектів;
- браку, якщо перевіряти матеріал ще до того, як розрізали;
- доставці, якщо замовляти рідше, але більше;
- пакуванні, бо проста гарна коробка продає не гірше за дорогу;
- рекламі, якщо час від часу перевіряти, яка з них справді приводить покупців.
Швидко це не спрацює. Але кілька гривень економії на кожному комплекті за рік перетворюються на цілком помітну суму.
Коли пораховано все, від тканини до коробки для посилки, видно, скільки бізнес заробляє насправді. Той перший підрахунок «ціна продажу мінус закупівля» поступається місцем чесній цифрі. Та з нею простіше ставити ціну, планувати знижки й вирішувати, де зекономити. А мрія про нову машину стає планом із реальними цифрами.